
导读: 央行数字货币全面落地,银行业的饭碗还端不端得住现在央行数字货币直接点对点流转,银行只是技术提供方,不再是资金通道。数字货币账户门槛极低,小额资金不再需要趴在活期账户里等银行吃利息。说白了,银行想从收过路费变成开服务区,靠数据、风控、信贷服务重新卡住客户。数字货币没有杀死银行业,但它把银行最舒服的那层...
央行数字货币全面落地央行数字货币全面落地,银行业的饭碗还端不端得住,银行业的饭碗还端不端得住
我在商业银行数字金融部门待了快十五年,从手写转账单据到手机一键支付,再到如今数字人民币全面铺开,银行这门生意的底层逻辑正在被彻底改写。
数字人民币最大的杀伤力,不是"抢了银行的客户",而是把银行从支付链路上踢出了中间环节。以前个人转账、商户收款,钱得经过银行账户"过一道",银行收手续费、沉淀存款。现在央行数字货币直接点对点流转,银行只是技术提供方,不再是资金通道。支付结算这块中间业务收入,肉眼可见地往下掉。
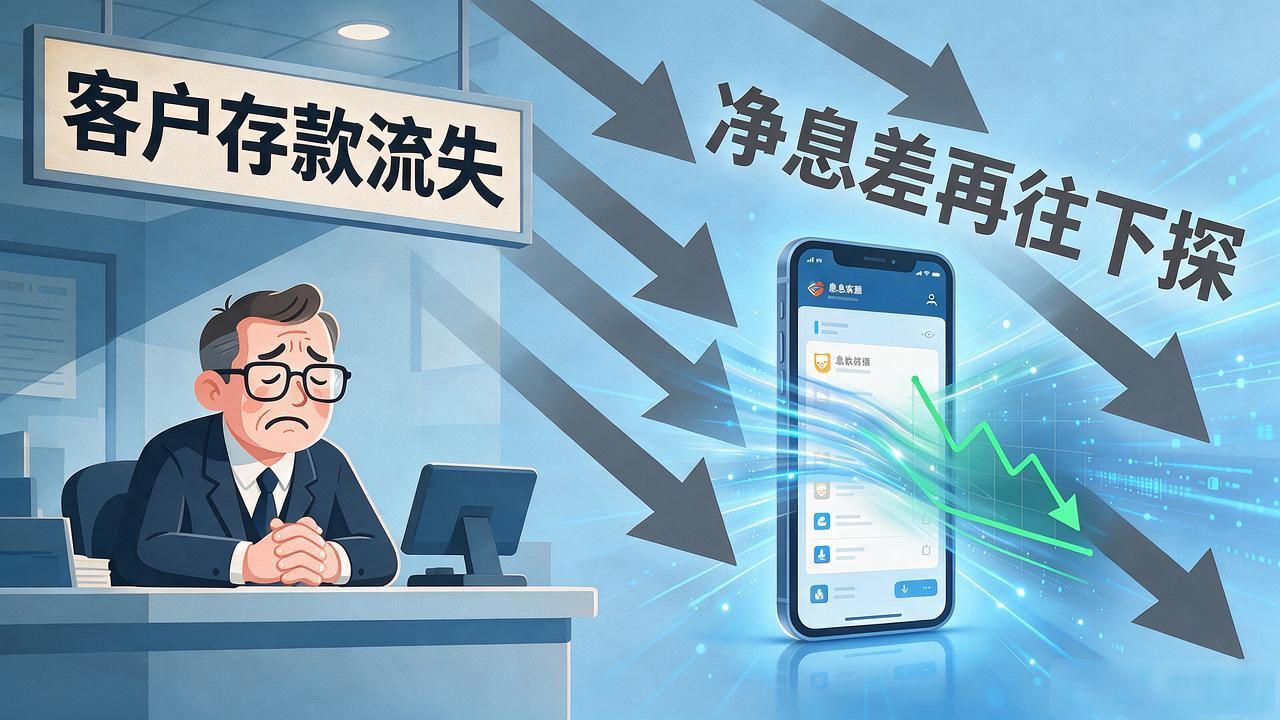
更扎心的是利差。数字货币账户门槛极低,小额资金不再需要"趴"在活期账户里等银行吃利息。用户随手就花掉,银行的低成本存款池被抽走一截数字货币银行业,净息差再往下探。去年某股份制银行的年报里,"客户存款流失"四个字写得特别克制,但老银行人都知道,那是真疼。
银行不是没动作。招行把数字人民币钱包塞进App首页,工行搞"数字钱包+"场景绑定,都在拼命从"通道"往"场景运营"上转。说白了,银行想从"收过路费"变成"开服务区",靠数据、风控、信贷服务重新卡住客户。这条路对技术投入要求极高,中小银行压力尤其大。
跟几个在一线柜台干了二十年的老同事吃饭,他们嘴上说"反正都是银行干",夹菜的手却没那么稳了。数字货币没有杀死银行业,但它把银行最舒服的那层"垄断通道"撕掉了。剩下的路,得靠真本事重新挣。
转载请注明出处:tokenim最新下载,如有疑问,请联系()。
本文地址:https://nxshigao.cn/toxz/6938.html